


Les marchés obligataires américains et européens high yield bénéficient d’une forte demande des investisseurs, supérieure à l’offre, qui contribue à maintenir les spreads à des niveaux historiquement bas, malgré la remontée des rendements des emprunts d’État et la dégradation progressive de la qualité du crédit, indique Fitch Ratings. La demande est particulièrement soutenue pour les émetteurs notés «BB», qui proposent une combinaison attractive de rendement et de risque de défaut plus faible.
Les rendements obligataires ont augmenté à la suite des hausses de taux mises en place par la Banque centrale européenne (BCE) et la Réserve fédérale américaine (Fed), ainsi que des anticipations des investisseurs d’une inflation durablement élevée à plus long terme. Les prix des obligations évoluant dans le sens opposé des rendements, cette hausse a contribué à provoquer un mouvement de vente généralisé sur les marchés obligataires, les investisseurs intégrant dans les prix le risque de nouveaux ajustements.
La hausse des rendements des emprunts d’État entraîne une augmentation des coûts de financement des entreprises high yield. Les nouvelles dettes destinées à refinancer les obligations émises entre 2019 et 2021 et arrivant à échéance cette année devraient ainsi être assorties de coupons plus élevés.
Les marchés high yield et des prêts à effet de levier (leveraged loans) continuent toutefois de bénéficier d’une abondance de capitaux disponibles, notamment grâce aux flux entrants dans les fonds high yield et à la poursuite de la création de CLO (collateralised loan obligations).
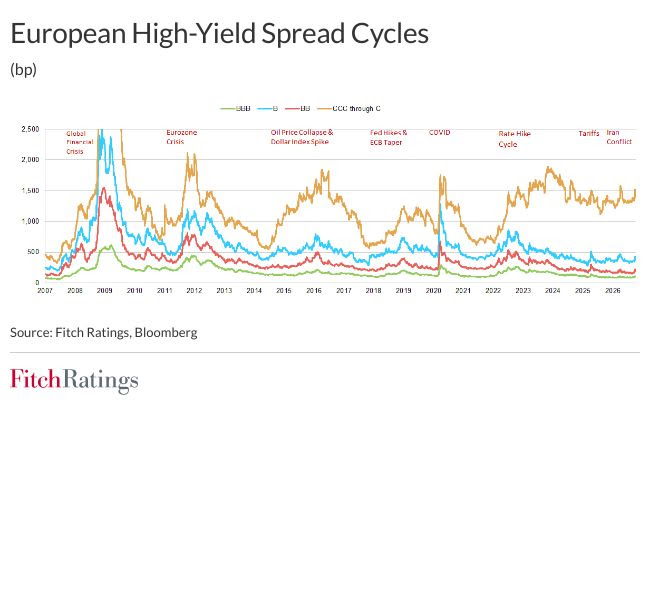
Compte tenu de la forte demande pour les obligations high yield, les prêteurs et les investisseurs se livrent une concurrence accrue pour financer les émetteurs à effet de levier, contribuant ainsi au maintien des spreads nettement en dessous de leur moyenne des 20 dernières années. Ces conditions de marché continuent de soutenir l’attrait du high yield et du financement à effet de levier en termes de rendement ajusté du risque, par rapport aux autres classes d’actifs.
Les opérations de refinancement représentent généralement l’essentiel des émissions obligataires, se résumant souvent à un nombre limité de nouveaux émetteurs liés aux opérations de fusions-acquisitions (M&A) et aux LBO (leveraged buyouts). Cette situation a conduit les investisseurs à privilégier les entreprises qu’ils connaissent déjà et considèrent comme des partenaires fiables, ce qui facilite la réalisation des opérations de refinancement.
L’activité en matière de LBO a été soutenue en septembre. Les nouveaux émetteurs et les financements d’acquisitions devraient susciter l’intérêt des investisseurs, mais pourraient nécessiter une prime à l’émission. Les spreads des signatures moins familières devraient rester supérieurs aux niveaux actuellement observés sur le marché.
Les investisseurs se montrent plus sélectifs cette année, la demande se déplaçant des émetteurs notés «B» vers ceux notés «BB». Cette évolution traduit un risque de crédit plus faible ainsi qu’une prudence accrue face aux perspectives économiques. Les spreads des émetteurs «BB» se sont ainsi resserrés jusqu’à se rapprocher de plus en plus de ceux des émetteurs «BBB», offrant à de nombreux investisseurs un profil rendement/risque attractif. Cette tendance concerne également d’autres titres relevant de la catégorie «BB», notamment les instruments hybrides émis par des entreprises investment grade.
Le portefeuille d’émetteurs à effet de levier notés par Fitch affiche une dégradation modérée mais durable de la qualité du crédit, qui témoigne d’une multiplication des difficultés opérationnelles dans de nombreux secteurs. Les principaux défis sont liés à l’inflation des coûts des intrants dans l’industrie, aux coupes dans les budgets publics, particulièrement en Europe, qui affectent certains segments du secteur de la santé, ainsi qu’aux bouleversements technologiques dans les secteurs où la monétisation de l’IA reste déterminante pour assurer leur future rentabilité.
De nombreux émetteurs sont toutefois encore en mesure d’absorber la hausse de leurs coûts du service de la dette après avoir refinancé leurs anciennes dettes à faible taux, en particulier les entreprises disposant d’un fort pricing power et capables d’augmenter leurs prix pour compenser la hausse des coûts des intrants. L’inflation peut contribuer à leur désendettement si la croissance du PIB réel reste positive. Le montant nominal de la dette restant inchangé, la croissance du chiffre d’affaires et des bénéfices peut progressivement entraîner une baisse des ratios de levier.
La forte demande des investisseurs pourrait continuer à soutenir des spreads high yield resserrés à court terme. Toutefois, un afflux plus important de financements de M&A et de LBO, conjugué à une dégradation progressive de la qualité du crédit, pourrait mettre à l’épreuve la volonté des investisseurs de maintenir des niveaux de pricing aussi serrés, en particulier en dehors de la catégorie «BB», plus résiliente. Les répercussions du conflit avec l’Iran et un choc associé sur les prix de l’énergie pourraient accentuer ces pressions.
)